Private Auftraggeber können nach § 35a Abs. 3 Einkommensteuergesetz 20 % der Arbeitskosten für Renovierungs-, Erhaltungs- und Modernisierungsarbeiten in ihrem Haushalt direkt von der Steuerschuld abziehen. Höchstens 1.200 € pro Jahr. Material zählt nicht, und der Rechnungsbetrag muss überwiesen werden.
Was absetzbar ist.
Begünstigt sind Handwerkerleistungen in Ihrem Haushalt, also in der selbst genutzten Wohnung oder im Haus. Dazu gehören auch Garten, Garage und Fassade. Typische Malerarbeiten, die darunter fallen:
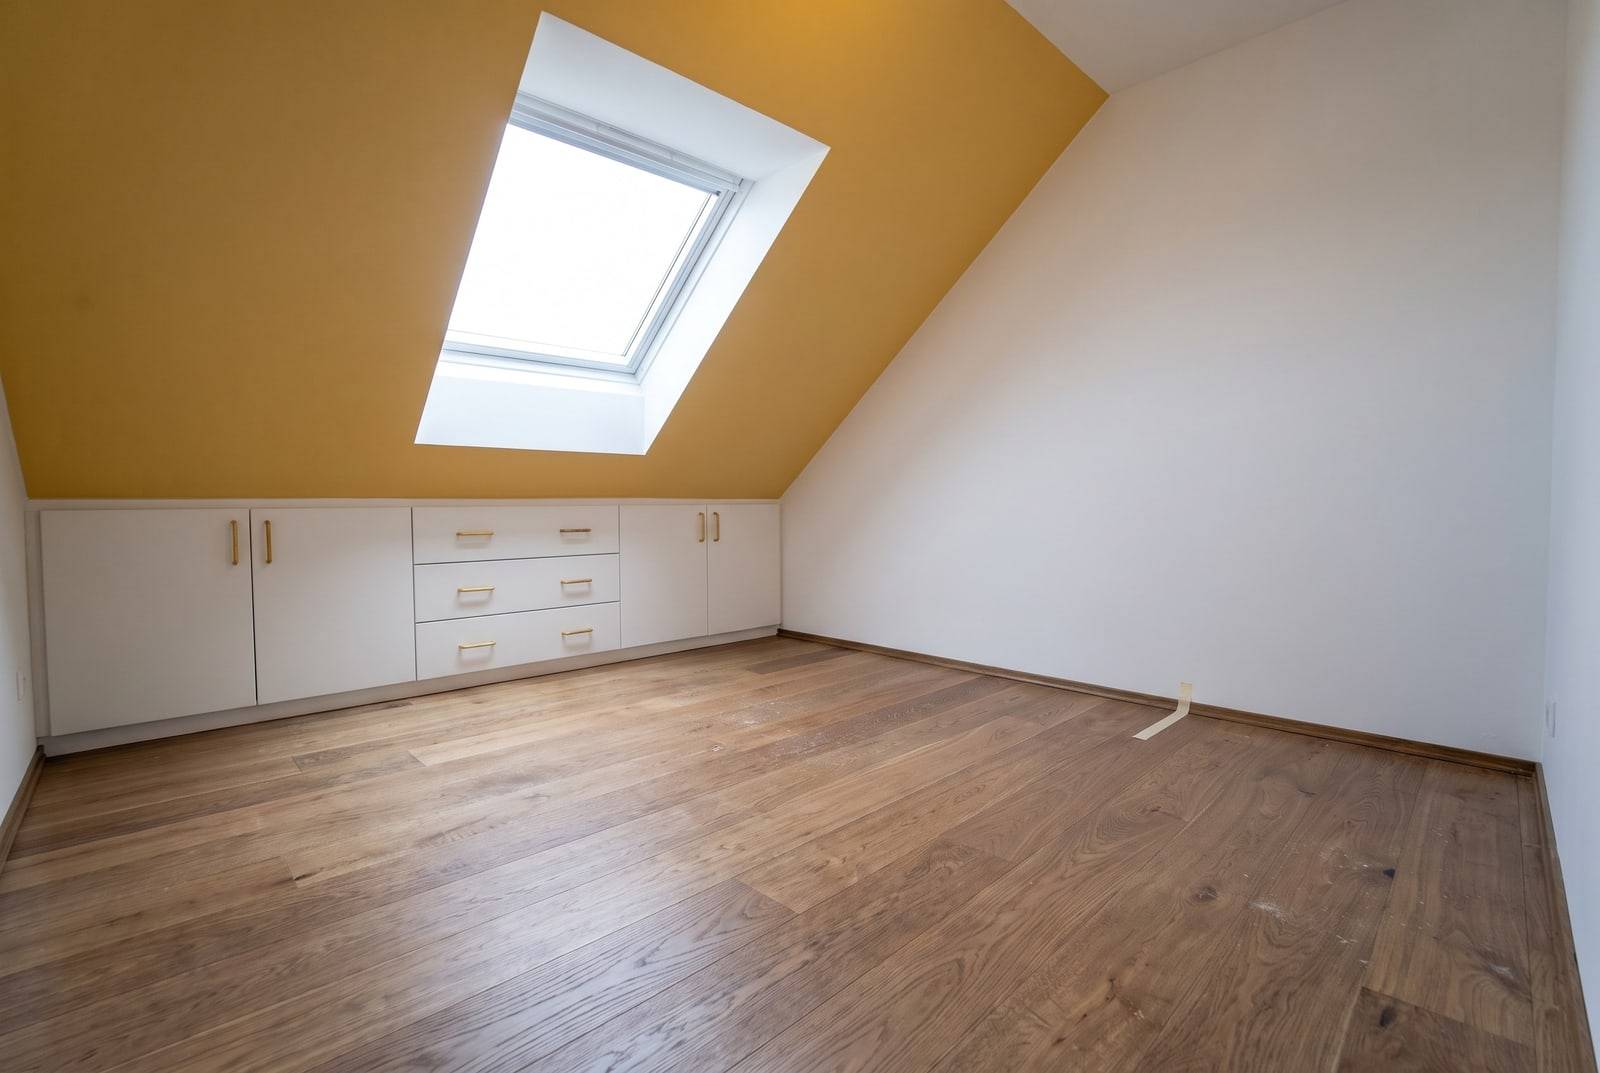
- Wände und Decken streichen, tapezieren, verputzen
- Fenster, Türen und Heizkörper lackieren
- Fassadenanstrich, bei Eigentümergemeinschaften anteilig über die Abrechnung
- Bodenbeschichtung in Garage oder Keller
Absetzbar ist nur der Arbeitslohn. Dazu zählen auch Fahrt- und Maschinenkosten, jeweils mit Umsatzsteuer. Farbe, Tapete und anderes Material sind nicht begünstigt.
Ein Rechenbeispiel.
| Position | Betrag |
|---|---|
| Arbeitskosten laut Rechnung (inkl. USt.) | 3.000 € |
| davon 20 % | 600 € Steuerermäßigung |
| Höchstbetrag pro Jahr | 1.200 € (bei 6.000 € Arbeitskosten) |
Steuerermäßigung berechnen.
Vereinfachte Orientierung nach § 35a EStG: 20 % der Arbeitskosten, höchstens 1.200 € pro Jahr. Keine Steuerberatung.
Steuerermäßigung –
Geben Sie einen Betrag ein.
Quelle: § 35a Einkommensteuergesetz, gesetze-im-internet.de. Die tatsächliche Ermäßigung hängt von Ihrer Steuerschuld und weiteren Voraussetzungen ab.
Die Voraussetzungen.
- Rechnung. Arbeits- und Materialkosten müssen getrennt ausgewiesen sein.
- Überweisung. Bezahlung auf das Konto des Handwerkers. Barzahlung zählt nicht.
- Im Haushalt. Die Arbeiten finden in Ihrem Haushalt in der EU oder im EWR statt. Neubauten sind ausgeschlossen.
- Keine Doppelförderung. Wurden die Kosten schon als Betriebsausgaben, Werbungskosten oder über öffentliche Förderprogramme berücksichtigt, gibt es den Steuerbonus nicht zusätzlich.
Tipp: das Kalenderjahr beachten.
Der Höchstbetrag gilt pro Kalenderjahr, maßgeblich ist das Jahr der Zahlung. Bei größeren Renovierungen kann es sich lohnen, Teilrechnungen auf zwei Jahre zu verteilen. Sprechen Sie das bei der Auftragsvergabe an.
Haushaltsnahe Dienstleistungen sind etwas anderes.
Neben den Handwerkerleistungen gibt es eine eigene Steuerermäßigung für haushaltsnahe Dienstleistungen (§ 35a Abs. 2 EStG), etwa für Reinigung oder Gartenpflege. Beide haben eigene Höchstbeträge. Malerarbeiten laufen in der Regel als Handwerkerleistung.
Häufige Fragen.
Wie viel kann ich für Malerarbeiten von der Steuer absetzen?
20 % der Arbeitskosten, höchstens 1.200 € Steuerermäßigung pro Jahr und Haushalt. Das entspricht begünstigten Arbeitskosten von bis zu 6.000 € im Jahr.
Sind Materialkosten absetzbar?
Nein. Begünstigt sind nur Arbeitskosten einschließlich Fahrt- und Maschinenkosten und der darauf entfallenden Umsatzsteuer. Deshalb muss der Lohnanteil auf der Rechnung gesondert ausgewiesen sein.
Kann ich die Rechnung bar bezahlen?
Nein. Das Finanzamt erkennt nur unbare Zahlungen an, zum Beispiel per Überweisung.
Können auch Mieter Handwerkerkosten absetzen?
Ja. Mieter können ihren Anteil zum Beispiel über die Nebenkostenabrechnung geltend machen oder Arbeiten, die sie selbst in ihrer Wohnung beauftragt haben.
Quellen und Hinweise
- § 35a Einkommensteuergesetz, gesetze-im-internet.de
- Rechenbeispiel: eigene Berechnung nach § 35a Abs. 3 EStG, kein Preisangebot.
Stand: 27.09.2026. Dieser Ratgeber ersetzt keine Steuer- oder Rechtsberatung.